


Kekhawatiran terhadap inflasi dan melemahnya rupiah kemarin sempat bikin mata uang asing, terutama dolar AS, jadi banyak dilirik. Apalagi buat dana pensiun. Kayaknya handy, gitu enggak sih?
Yang penting diatur, enggak cuma megang duit dolar saja. Ada sebagian yang juga ditempatkan di rekening atau deposito valas, obligasi berdenominasi asing, reksa dana atau ETF dengan aset luar negeri, hingga saham perusahaan di pasar global.
Nah, sampai di sini ada yang kudu dipahami. Bahwa megang mata uang asing dan berinvestasi pada aset global itu enggak sama, karena keduanya memang punya tujuan serta risiko yang berbeda.
Pasalnya, dana pensiun punya kebutuhan yang cukup spesifik. Uang tersebut nantinya digunakan untuk membiayai kehidupan sehari-hari. Jadi, mata uang aset yang kamu punya perlu disesuaikan dengan mata uang pengeluaran setelah pensiun.
Gimana sih maksudnya? Coba yuk, kita telusur dari awal.
Alasan Menyimpan Sebagian Dana Pensiun dalam Mata Uang Asing


Banyak orang mulai melirik untuk menyimpan mata uang asing. Ya, mungkin sedikit ada efek dari pelemahan rupiah kemarin sih. Terus, kalau umpamanya ditabung sebagai dana pensiun, gimana ya? Ya bisa-bisa saja.
Berikut beberapa alasan kenapa menyimpan sebagian dana pensiun dalam mata uang asing bisa dipertimbangkan.
1. Diversifikasi terhadap Risiko Rupiah
Menyimpan sebagian aset dalam mata uang asing bikin dana pensiun jadi lebih fleksibel, enggak sepenuhnya bergantung pada pergerakan rupiah. Kalau rupiah melemah terhadap dolar AS kayak kemarin, nilai aset valasnya berarti akan meningkat kalau dikonversi ke rupuiah.
Nah, ini lumayan banget buat jaga nilai portofolio kalau kondisi mata uang domestik lagi enggak menentu.
2. Melindungi Daya Beli untuk Kebutuhan Tertentu
Mata uang asing itu akan lebih berguna kalau kamu nantinya memenuhi kebutuhan di masa pensiun dengan memang menggunakan mata uang tersebut.
Contohnya, kamu mau pensiun di luar negeri. Sudah pati kamu wajib menyiapkan sebagian dana dalam mata uang negara terkait mulai sekarang, agar nantinya kamu enggak sepenuhnya bergantung pada kurs.
3. Mendapatkan Eksposur ke Aset Global
Menyimpan aset dalam mata uang asing dapat membuka akses ke investasi di pasar luar negeri. Dana pensiun bisa ditempatkan pada saham, obligasi, reksa dana, atau ETF yang memiliki aset di berbagai negara.
Dengan begitu, sumber pertumbuhan portofolio enggak hanya berasal dari kondisi ekonomi Indonesia, meski setiap instrumen tetap memiliki risiko investasi yang perlu diperhitungkan.
Wah, ada risikonya juga ya? Iya dong, akan selalu ada risiko di setiap instrumen keuangan.
Risiko dan Kekurangan yang Perlu Dipahami

Nah, punya dana pensiun dalam bentuk mata uang asing itu memang oke banget untuk diversifikasi. Tapi, kamu juga mesti paham risikonya. Apa saja?
1. Risiko nilai tukar
Nilai aset dalam mata uang asing bisa ikut berubah ketika kurs bergerak. Kalau misalnya rupiah melemah, nilainya ya bisa tinggi. Tapi kalau rupiah kembali menguat ketika dana tersebut dicairkan, ya nilainya bisa jadi lebih rendah.
Jadi, enggak selalu lebih tinggi ya nilainya. Bisa juga anjlok.
2. Risiko Salah Persepsi terhadap “Aman”
Ada yang bilang, mata uang asing lebih “aman” ketimbang rupiah. Ya, persepsi ini enggak salah sama sekali, karena ada mata uang asing yang memang lebih stabil. Tapi bukan berarti AMAN 100% juga.
Jika dana pensiun ditempatkan pada aset investasi, nilainya tetap bisa naik turun karena kondisi pasar, kinerja penerbit, atau perubahan ekonomi global.
3. Biaya Konversi dan Transaksi
Memindahkan dana dari rupiah ke mata uang asing dan sebaliknya itu ada biayanya. Pasti, ada selisih antara kurs beli dan jual. Lalu, kalau kita punya produk investasi juga ada biaya transaksi, pengelolaan, atau pajaknya.
Nah, kalau kamu banyak transaksinya, ya biaya tersebut bisa mengurangi hasil investasi dan membuat strategi diversifikasi jadi kurang efisien. Ini sebenarnya risiko umum sih, di instrumen domestik juga begini.
4. Ketidaksesuaian dengan Kebutuhan Pensiun
Kebutuhan hidup setelah pensiun harus menjadi fokus kamu kalau ingin mempertimbangkan untuk punya dana pensiun dalam mata uang asing.
Maksudnya, nanti setelah pensiun kan pasti ada biaya rumah tangga, kesehatan, tempat tinggal, dan kebutuhan sehari-hari. Nah, itu bakalan seluruhnya dibayar dalam rupiah atau mata uang asing?
Kalau nanti bayarnya pakai rupiah, sementara kamu punya porsi valas yang terlalu besar, nah, risiko kursnya jadi tambah besar, padahal manfaat ya biasa saja. Jadinya enggak worth it.
Dana pensiun itu sebaiknya disusun berdasarkan pengeluaran yang benar-benar akan muncul saat masa pensiun. Jadi, bisa sesuai sejalan.
Kapan Dana Pensiun dalam Mata Uang Asing Bisa Dipertimbangkan?


So, sampai di sini sudah jelas ya, bahwa dana pensiun dalam mata uang asing bisa dipertimbangkan kalau memang ada kebutuhannya. Apa saja? Sebenarnya sudah jelas sih di atas, tapi mari kita lihat lagi supaya makin paham.
Dana pensiun dalam mata uang asing akan handy kalau …
1. Ada Rencana Pengeluaran dalam Mata Uang Asing
Kalau kamu berencana tinggal di luar negeri setelah pensiun, punya biaya rutin dalam dolar AS, atau sering bepergian ke luar negeri, sebagian dana pensiun dalam valas dapat membantu mengurangi ketergantungan pada kurs saat uang dibutuhkan.
Dana yang sudah tersedia dalam mata uang tujuan juga membuat perencanaan biaya lebih mudah.
2. Sudah Punya Aset atau Penghasilan dari Luar Negeri
Kalau sebagian portofolio sudah ditempatkan pada saham atau obligasi luar negeri dan menghasilkan pendapatan dalam mata uang asing, aset valas bisa menjadi bagian dari diversifikasi yang lebih luas. Komposisi ini membantu mengurangi ketergantungan dana pensiun pada pasar dan kondisi ekonomi Indonesia.
3. Masa Pensiun Masih Cukup Panjang
Jarak menuju masa pensiun ikut menentukan kemampuan menghadapi fluktuasi kurs. Jika pensiun masih belasan atau puluhan tahun lagi, perubahan nilai tukar bisa lebih ditoleransi. Sebaliknya, ketika dana akan segera digunakan, perubahan kurs dalam waktu singkat bisa langsung memengaruhi nilai aset saat dikonversi ke rupiah.
4. Portofolio Terlalu Terkonsentrasi pada Aset Domestik
Coba lihat seluruh aset yang dimiliki, termasuk tabungan, investasi, properti, dan sumber penghasilan. Jika hampir semuanya berada di Indonesia dan menggunakan rupiah, sebagian aset luar negeri dapat membantu menyebarkan risiko ke negara dan mata uang lain.
Keputusan ini sebaiknya melihat komposisi kekayaan secara keseluruhan, bukan sekadar mengikuti pergerakan rupiah.
5. Memahami Produk yang Dibeli dan Risikonya
Menyimpan dolar di rekening punya risiko yang berbeda dengan membeli saham perusahaan asing atau ETF global. Karena itu, pahami dulu instrumen yang digunakan, termasuk potensi penurunan nilainya, biaya, serta risiko kurs.
Beli valas hanya karena khawatir rupiah melemah hanya akan bikin rencana pensiun kamu jadi terlalu bergantung pada pergerakan kurs jangka pendek.
Dana pensiun enggak perlu dipaksakan masuk ke mata uang asing hanya karena rupiah sedang melemah atau dolar sedang menguat. Valas bisa berguna sebagai bagian dari diversifikasi, terutama jika ada kebutuhan dalam mata uang asing atau portofolio terlalu terkonsentrasi di aset domestik.
Namun, keputusan tetap perlu berangkat dari kebutuhan saat pensiun, bukan dari tebakan arah kurs. Sebab, dana pensiun seharusnya disiapkan untuk membiayai hidup di masa depan, bukan menjadi taruhan terhadap mata uang mana yang akan menang.
Mau tahu bagaimana merencanakan FIRE dan membangun aset 300 kali gaji dengan lebih detail? Kamu harus banget punya buku ini. Kamu bisa baca dan belajar secara fleksibel, dan dapatkan insight lebih detail mengenai konsep FIRE.

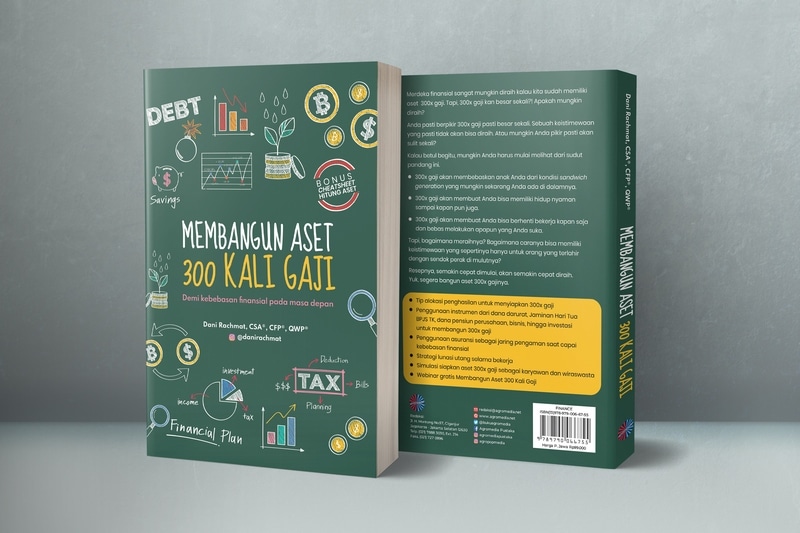
Sudah bisa dibeli di toko-toko buku di kota-kota besar di Indonesia! Get your copy now!
Jangan lupa untuk follow akun Instagram Dani Rachmat ya, untuk berbagai tip keuangan dan investasi yang praktis dan bisa dipraktikkan sendiri. Juga berlangganan newsletter dengan melakukan registrasi di sini, yang akan dikirimkan setiap bulan berisi berbagai update dan tren di dunia keuangan. Jangan sampai ketinggalan berita!