


Masa pensiun membawa perubahan pada cara mengelola uang. Penghasilan dari pekerjaan mungkin sudah berhenti, sementara kebutuhan sehari-hari tetap berjalan dan ada pengeluaran yang enggak bisa diprediksi. Karena itu, investasi untuk pensiunan perlu dipilih dengan memperhatikan fungsi dana, jangka waktu pemakaian, serta kemampuan menanggung risiko.
Dana yang sudah terkumpul pun masih bisa ditempatkan pada instrumen yang sesuai agar tetap menghasilkan nilai tambah.
Pilihan Instrumen Investasi untuk Pensiunan


Pilihan investasi untuk pensiunan ini bisa cukup beragam, dengan karakter dan tingkat risiko masing-masing. Berikut diuraikan beberapa di antaranya.
Pensiunan perlu melihat kebutuhan keuangan secara menyeluruh sebelum menentukan tempat untuk menyimpan dan mengembangkan dana yang dimiliki.
1. Deposito
Deposito cocok sebagai investasi untuk pensiunan, karena risikonya relatif rendah dengan jangka waktu yang sudah ditentukan. Bunga dibayarkan sesuai ketentuan bank, sehingga bisa ikut menopang kebutuhan rutin setelah pensiun.
Pilih tenor yang sesuai dengan kebutuhan cash flow agar dana enggak sulit dicairkan ketika ada pengeluaran mendadak. Perlu diperhatikan juga bahwa bunga deposito dikenai pajak dan hasil akhirnya perlu dibandingkan dengan tingkat inflasi.
Baca juga: 10 Investasi Dana Pensiun Terbaik untuk Menghadapi Inflasi Jangka Panjang
2. Reksa Dana Pasar Uang
Reksa dana pasar uang menempatkan dana pada instrumen pasar uang dan surat utang dengan jatuh tempo pendek. Produk ini bisa dipertimbangkan untuk sebagian dana yang mungkin perlu digunakan dalam waktu dekat.
Pencairannya relatif fleksibel, meski tetap perlu memperhitungkan waktu proses pencairan sesuai produk yang dipilih. Risiko tetap ada, sehingga jangan menganggap reksa dana pasar uang sama dengan tabungan atau deposito.
3. Surat Berharga Negara (SBN)
SBN ritel seperti ORI, SR, SBR, dan ST bisa menjadi pilihan bagi pensiunan yang menginginkan pendapatan rutin dari kupon. Pembayaran pokok dan kupon SBN dijamin pemerintah sesuai ketentuan yang berlaku. Beberapa seri bisa diperdagangkan di pasar sekunder, sementara SBR dan ST memiliki mekanisme pencairan sebelum jatuh tempo yang diatur khusus. Sebelum membeli, periksa tenor, besaran kupon, jadwal pembayaran, serta aturan pencairannya.
4. Obligasi atau Sukuk Korporasi
Obligasi dan sukuk korporasi menawarkan kupon yang berasal dari perusahaan penerbit surat utang. Imbal hasilnya dapat menarik, tetapi risikonya ikut dipengaruhi kondisi keuangan perusahaan tersebut.
Karena dana pensiun punya fungsi penting untuk membiayai kehidupan sehari-hari, kualitas penerbit dan peringkat kredit perlu diperiksa sebelum membeli. Jangan menempatkan seluruh dana pada satu perusahaan agar risiko gagal bayar enggak terkonsentrasi.
5. Reksa Dana Pendapatan Tetap
Reksa dana pendapatan tetap cocok untuk investor yang ingin memperoleh eksposur ke obligasi tanpa membeli surat utang satu per satu. Nilai investasinya bisa naik turun karena harga obligasi dalam portofolio ikut bergerak mengikuti kondisi pasar dan perubahan suku bunga.
Karena itu, hasilnya enggak selalu sama setiap bulan. Pilih produk dengan strategi dan komposisi aset yang bisa dipahami, lalu sesuaikan dengan jangka waktu penggunaan dana.


6. Saham Dividen
Saham dari perusahaan yang rutin membagikan dividen dapat memberikan pemasukan tambahan sekaligus peluang pertumbuhan nilai investasi untuk pensiunan. Namun, dividen enggak dijamin pemerintah ya, dan harga saham bisa turun ketika kondisi perusahaan atau pasar memburuk.
Untuk dana pensiun, porsi saham sebaiknya disesuaikan dengan kebutuhan pengeluaran dan kemampuan menanggung penurunan nilai portofolio. Perhatikan kesehatan keuangan perusahaan, riwayat pembayaran dividen, serta prospek bisnisnya sebelum membeli.
7. Emas
Emas dapat digunakan sebagai bagian dari diversifikasi aset, terutama untuk tujuan jangka panjang. Nilainya mengikuti harga pasar sehingga tetap bisa naik dan turun dalam periode tertentu. Emas juga enggak menghasilkan bunga atau kupon, sehingga pemiliknya enggak ada pemasukan rutin selama masih menyimpannya.
Porsi emas sebaiknya disesuaikan dengan tujuan investasi, bukan dijadikan satu-satunya tempat menyimpan dana pensiun.
8. Properti Sewa
Properti seperti rumah, kamar kos, atau ruko bisa menghasilkan pemasukan melalui uang sewa. Potensi pendapatan rutin ini menarik bagi pensiunan yang memiliki modal cukup dan ingin memperoleh cash flow dari aset.
Perhitungannya perlu memasukkan biaya renovasi, perawatan, pajak, asuransi, serta kemungkinan properti kosong. Lokasi juga punya pengaruh besar karena menentukan tingkat permintaan dan harga sewa.
9. Reksa Dana Campuran
Reksa dana campuran mengalokasikan dana ke beberapa aset, seperti saham, obligasi, dan instrumen pasar uang. Komposisinya membuat produk ini bisa digunakan untuk mengejar pertumbuhan dana sambil tetap memiliki aset berpendapatan tetap.
Nilai investasinya tetap dapat berfluktuasi, terutama ketika porsi saham dalam portofolionya cukup besar. Cek prospektus untuk mengetahui komposisi aset dan strategi pengelolaannya sebelum membeli.
10. Usaha yang Relatif Pasif
Sebagian pensiunan mungkin memilih mengalokasikan sebagian modal ke usaha yang bisa menghasilkan pemasukan secara berkala. Contohnya penyewaan kendaraan, kamar kos, mesin usaha, atau bisnis kecil yang sudah memiliki orang untuk menjalankan operasional harian.
Modal dan potensi keuntungannya perlu dihitung bersama biaya operasional, risiko kerusakan aset, serta kemungkinan pendapatan turun. Usaha seperti ini sebaiknya menggunakan dana yang memang dialokasikan sebagai investasi untuk pensiunan, bukan uang yang disiapkan untuk kebutuhan hidup bulanan.
Baca juga: Mempersiapkan Dana Pensiun di Era Ketidakpastian Finansial: Apa yang Perlu Dilakukan?
Investasi untuk pensiunan seharusnya diperhitungkan dengan lebih hati-hati. Return tinggi enggak akan banyak berarti kalau penurunan nilainya mengganggu biaya hidup, sementara dana yang terlalu banyak mengendap juga bisa kehilangan daya beli karena inflasi.
Pilih instrumen berdasarkan kebutuhan penggunaan dana, sisakan likuiditas untuk pengeluaran rutin, lalu sebarkan aset agar risiko enggak hanya bertumpu pada satu tempat.
Pensiun yang tenang bukan ditentukan oleh seberapa besar dana yang berhasil dikumpulkan, tetapi seberapa baik dana tersebut dikelola setelah penghasilan aktif berhenti.
Mau tahu bagaimana merencanakan FIRE dan membangun aset 300 kali gaji dengan lebih detail? Kamu harus banget punya buku ini. Kamu bisa baca dan belajar secara fleksibel, dan dapatkan insight lebih detail mengenai konsep FIRE.

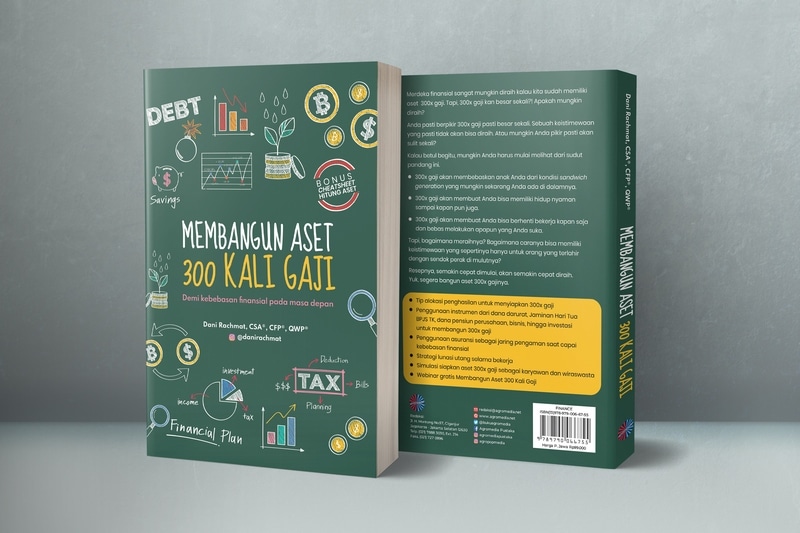
Sudah bisa dibeli di toko-toko buku di kota-kota besar di Indonesia! Get your copy now!
Jangan lupa untuk follow akun Instagram Dani Rachmat ya, untuk berbagai tip keuangan dan investasi yang praktis dan bisa dipraktikkan sendiri. Juga berlangganan newsletter dengan melakukan registrasi di sini, yang akan dikirimkan setiap bulan berisi berbagai update dan tren di dunia keuangan. Jangan sampai ketinggalan berita!