


Ada masa ketika rencana pensiun sudah jelas banget. Target-targetnya kelihatan, nabung sekian persen, pengeluaran ini dan itu, aset yang kudu dipunya apa saja, semua sudah ada. Tapi, yang namanya hidup, ada saja gebrakannya. Banyak di antaranya yang enggak masuk ke spreadsheet. Salah satunya krisis paruh baya, ketika pertanyaan tentang uang mulai bercampur dengan pertanyaan tentang waktu, pekerjaan, keluarga, dan kehidupan yang ingin dijalani.
Tapi, Apa Sih Krisis Paruh Baya Itu?


Krisis paruh baya merujuk pada periode ketika kita mulai mengevaluasi kembali kehidupan, pilihan yang sudah diambil, serta rencana untuk tahun-tahun berikutnya.
Kondisi ini memang kadang muncul ketika kita berusia sekitar 40 – 50-an, meski ya bisa beda-beda juga tiap orang.
Di saat-saat kayak gini, umumnya muncul pertanyaan seperti, “Sampai kapan ya, gw kerja kek gini terus?”, “Perasaan kerja terus, tapi duit kok ga kekumpul juga ya?” atau “Kerja begini, bisa pensiun gak ya nanti?”
Pertanyaan-pertanyaan sejenis akan terus muncul. Hingga kadang sampai di titik yang memengaruhi keputusan tentang karier, keluarga, gaya hidup, dan tentu saja keuangan.
Krisis paruh baya juga enggak selalu muncul sebagai keinginan melakukan perubahan besar. Kadang ya sekadar merasa waktu semakin berharga, ingin mengurangi jam kerja, ingin punya lebih banyak waktu dengan keluarga, atau mulai mempertanyakan target finansial yang dibuat bertahun-tahun sebelumnya.
Karena itu, periode ini bisa menjadi waktu yang tepat untuk mengevaluasi kembali rencana keuangan jangka panjang.
Baca juga: Bagaimana Menyusun Target Tabungan FIRE yang Realistis dan Tercapai
Ketika FIRE Berhadapan dengan Krisis Paruh Baya


Kondisi tersebut bisa membawa perubahan pada cara kita memandang FIRE. Target pensiun dini yang dulu terlihat sebagai tujuan utama mungkin perlu disesuaikan dengan kebutuhan dan prioritas hidup yang sekarang.
Jadi, kudu gimana nih sekarang? Tiba-tiba saja, pengin ubah rencana FIRE yang dulu ambis banget? Ya, enggak apa. Yuk, mulai satu per satu pelan-pelan.
1. Target Pensiun Dini Bisa Berubah ketika Kebutuhan Hidup Ikut Bergeser
Target FIRE umumnya kita buat kan berdasarkan asumsi tertentu, dan semuanya tentang angka. Bener enggak? Mulai dari pengeluaran tahunan sekian rupiah, kebutuhan rumah tangga relatif stabil, investasi tumbuh sesuai perkiraan, lalu aset mencapai angka yang dianggap cukup untuk membiayai hidup.
Asumsi tersebut bisa berubah setelah beberapa tahun.
Misalnya, ketika masih berusia 30-an, pengeluaran Rp15 juta per bulan mungkin sudah mencakup hampir semua kebutuhan. Sepuluh tahun kemudian, ada biaya pendidikan anak, kebutuhan orang tua, rumah yang perlu direnovasi, atau keinginan tinggal di tempat yang lebih nyaman.
Tapi, kalau ternyata semua angka itu enggak sesuai, gimana? Ya enggak apa dicek ulang. Bukan berarti seluruh rencana harus diganti atau dibuang. Angka-angkanya saja yang perlu disesuaikan dengan target yang baru.
2. FIRE Enggak Selalu Berarti Berhenti Kerja Secepat Mungkin
Ada anggapan bahwa FIRE identik dengan keluar dari pekerjaan pada usia muda. Padahal, konsep FIRE punya banyak bentuk. Mungkin kamu memang pengin pensiun sepenuhnya. Atau, mungkin kamu pengin mencapai kondisi ketika pekerjaanmu ini enggak lagi menjadi satu-satunya sumber penghasilan.
Nah, kalau yang pertama mungkin memang pilihan paling ideal. Tapi, pilihan kedua juga enggak salah lho. Malahan, cocok banget buat orang yang pengin FIRE dan memasuki usia paruh baya.
Misalnya, pekerjaan kantoran tetap dilakukan sampai aset investasi menghasilkan pendapatan yang cukup besar. Setelah itu, jam kerja dikurangi. Penghasilan memang turun, tetapi waktu luang bertambah.
Model seperti ini bikin kamu lebih longgar dalam menjalani pekerjaan yang lebih sesuai minat tanpa harus mengejar gaji setinggi sebelumnya. Bagi orang yang sedang mengalami krisis paruh baya, fleksibilitas semacam itu bisa menjadi bagian penting dalam menyusun ulang rencana FIRE.
3. Hitung Ulang Berapa Banyak Uang yang Benar-Benar Dibutuhkan
Angka FIRE enggak bisa dilepaskan dari gaya hidup. Kalau gaya hidup berubah, target aset juga ikut berubah.
Coba lihat pengeluaran selama 12 bulan terakhir. Pisahkan kebutuhan rumah tangga, cicilan, kesehatan, pendidikan, hiburan, perjalanan, hobi, dan pengeluaran lain yang muncul secara berkala.
Setelah itu, buat beberapa skenario. Misalnya, berapa biaya hidup jika masih tinggal di kota sekarang? Bagaimana jika pindah ke kota dengan biaya hidup lebih rendah? Berapa kebutuhan jika masih bekerja paruh waktu? Bagaimana jika ada biaya kesehatan yang lebih besar ketika memasuki usia lanjut?
Perhitungan semacam ini bisa bantu kamu menyusun ulang target FIRE dari angka tunggal menjadi beberapa kemungkinan. Saat krisis paruh baya membuat rencana hidup ikut berubah, kamu punya ruang untuk menyesuaikan strategi tanpa merasa seluruh perjalanan finansial gagal.
4. Tentukan Apa yang Sebenarnya Ingin Ditinggalkan dari Pekerjaan
Krisis paruh baya bisa bikin kita bertanya-tanya, apakah kita masih pengin kerja seperti sekarang. Dan, pertanyaan itu punya konsekuensi finansialnya sendiri.
Kalau yang diinginkan memang berhenti bekerja sepenuhnya, target aset FIRE kudu dibuat agar mampu membiayai seluruh kebutuhan hidup. Namun, kalau yang ingin ditinggalkan sebenarnya jam kerja yang panjang, perjalanan ke kantor, tekanan pekerjaan, atau lingkungan kerja tertentu, mungkin kamu enggak perlu pensiun total.
Coba tentukan bagian pekerjaan mana yang pengin diubah. Bisa saja solusinya pindah pekerjaan, bekerja lebih sedikit, mengambil proyek freelance, menjalankan bisnis kecil, atau mencari pekerjaan yang memberikan lebih banyak kendali atas waktu. Jadi, mungkin bukan pensiun dini, tapi switch career. Target FIRE kemudian bisa disusun mengikuti bentuk kehidupan kerja yang baru.
5. Buat Ulang Roadmap FIRE Berdasarkan Prioritas yang Baru
Setelah mengecek usia pensiun, bentuk FIRE, kebutuhan hidup, pengalaman yang ingin diwujudkan, dan pekerjaan yang diinginkan, barulah roadmap FIRE bisa dibuat ulang.
Mungkin target pensiun yang sebelumnya 45 tahun bergeser menjadi 50 tahun. Mungkin target aset dinaikkan karena ingin mempertahankan gaya hidup yang lebih nyaman. Bisa juga target pensiun total berubah menjadi semi-retirement dengan pekerjaan paruh waktu.
Itu bukan berarti perjalanan FIRE sebelumnya sia-sia. Aset yang sudah terkumpul tetap ada. Kebiasaan menabung sudah terbentuk. Pengalaman mengelola investasi juga tetap menjadi modal. Yang berubah ialah ke mana semua modal tersebut akan diarahkan.
Dengan begitu, revisi FIRE bukan sekadar mengubah angka di spreadsheet. Kamu sedang menyusun ulang hubungan antara uang, pekerjaan, waktu, dan kehidupan yang ingin dijalani setelah prioritas berubah.
Baca juga: Psikologi FIRE: Mengubah Mindset Menuju Kemandirian Keuangan
FIRE memang bicara tentang kebebasan finansial, tetapi kebebasan itu bukan cuma tentang seberapa cepat bisa berhenti bekerja. Kalau setelah bertahun-tahun mengejar target ternyata kehidupan yang diinginkan sudah berubah, rencananya yang perlu disesuaikan.
Krisis paruh baya bisa menjadi momen untuk bertanya ulang, tentang uang sebanyak apa yang benar-benar dibutuhkan, kapan ingin berhenti bekerja, dan kehidupan seperti apa yang ingin dijalani sebelum sampai ke sana.
Sebab, jangan sampai kita berhasil mencapai angka FIRE, tetapi melewatkan terlalu banyak hal yang sebenarnya ingin dijalani sepanjang perjalanan.
Mau tahu bagaimana merencanakan FIRE dan membangun aset 300 kali gaji dengan lebih detail? Kamu harus banget punya buku ini. Kamu bisa baca dan belajar secara fleksibel, dan dapatkan insight lebih detail mengenai konsep FIRE.

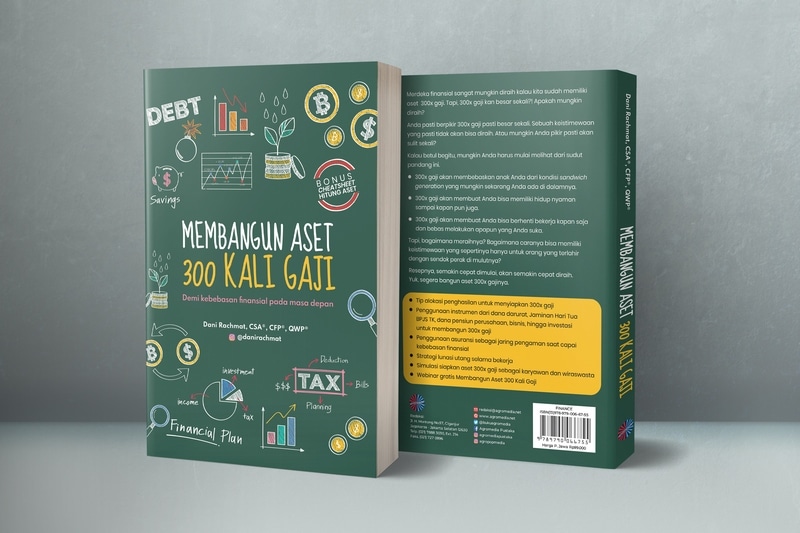
Sudah bisa dibeli di toko-toko buku di kota-kota besar di Indonesia! Get your copy now!
Jangan lupa untuk follow akun Instagram Dani Rachmat ya, untuk berbagai tip keuangan dan investasi yang praktis dan bisa dipraktikkan sendiri. Juga berlangganan newsletter dengan melakukan registrasi di sini, yang akan dikirimkan setiap bulan berisi berbagai update dan tren di dunia keuangan. Jangan sampai ketinggalan berita!